service phone
0730-84877355
0730-84877355
点击量:639 时间:2026-09-20
福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
2026至2030年,国内猕猴桃产业正式告别规模扩张周期,进入品种迭代、品质分级、全产业链价值重构的结构性转型阶段。
2026至2030年,国内猕猴桃产业正式告别规模扩张周期,进入品种迭代、品质分级、全产业链价值重构的结构性转型阶段。中研普华分析指出,我国作为全球猕猴桃第一大生产国,种植面积、总产量长期领跑全球,但长期存在“大而不强”的痛点:国内鲜果产量占全球过半,品牌溢价、标准化分选、冷链损耗率与国际头部品牌仍存在显著差距。中研普华产业研究院的《2026-2030年中国猕猴桃行业市场发展状况及投资前景分析预测报告》预测,未来五年,行业增长主线不再是扩种增产,而是优果优价、品种知识产权保护、深加工增值与产地供应链数字化升级。供给端产能结构性过剩与高端优质果供给短缺并存,消费端健康化、即食化、礼品化需求持续抬升,区域公用品牌、企业自主品牌、进口品牌三方博弈加剧,产业链投资机会集中在种苗繁育、智能分选、产地冷链、活性物质提取四大方向,同时需要警惕极端气候、品种侵权、价格周期性波动等核心风险。
国内猕猴桃核心产区集中于陕西、四川、河南,三省合计贡献全国七成产量。陕西以绿心翠香、徐香为主,采收期集中在9月中下旬;四川以红阳、东红等红心品种为核心,上市时间提前约一个月,形成红绿错峰供给格局。云南、贵州、浙江作为新兴产区持续小幅扩种,但受山地地形、土壤条件限制,很难复制陕西、四川的规模化产能,未来五年全国总种植面积增速将大幅放缓,整体产能进入平台期,增量空间有限。
产能总量趋于稳定,但内部分化会持续放大。散户果园普遍存在管理粗放、授粉不稳、病虫害高发、优果率偏低等问题,普通果市场供给充足,价格承压;标准化基地产出的一级果、精品果持续供不应求,溢价持续走高。中研普华调研数据显示,国内猕猴桃综合优果率长期不足35%,远低于新西兰佳沛等国际品牌80%以上的分选良品率,这是国内产业最大短板。同时,老果园老龄化问题凸显,2026-2030年将迎来大面积老树更新周期,脱毒种苗、高接换种的需求将持续释放。
猕猴桃的核心消费逻辑由传统节庆礼品,转向日常健康零食、早餐搭配、烘焙原料、功能性食品原料。富含维C、膳食纤维、促消化华体绘活性物质的产品认知持续渗透,年轻消费群体对黄心、红心高端品种接受度快速提升。线上渠道成为拉动增长的核心引擎,直播溯源、产地直发模式持续降低流通环节,线年线%以上。
需求结构上,呈现三重分化:大众市场偏好高性价比绿心鲜果,价格敏感度高;中端商超渠道主推黄心品种,复购稳定;高端礼盒、精品生鲜渠道主打红心、专利新品种,溢价空间最大。此外,深加工需求持续扩容,猕猴桃果泥、果汁、冻干果片、果酒、猕猴桃提取物等产品,供给食品饮料、美妆、膳食补充剂行业,打破鲜果销售单一依赖,平滑鲜果价格周期波动。海外市场方面,国产鲜果出口以东南亚、中亚为主,欧美高端市场仍被国际品牌占据,出海核心瓶颈在于稳定品质、知识产权与冷链履约能力。
2026-2030年不再是“种得多赚得多”的时代,行业进入品质红利周期。过去多年,每当价格上行,农户自发扩种,随后产能集中释放、价格下跌,形成3-4年价格周期。中研普华产业研究院的《2026-2030年中国猕猴桃行业市场发展状况及投资前景分析预测报告》预测,未来五年,土地、人工、农资成本持续抬升,散户扩种意愿显著下降,产能周期被弱化,品质分级成为定价核心。优质果园、标准化基地能够穿越价格周期,低品质散户果园将持续被市场出清。
第一梯队:国际品牌。以佳沛为代表,核心壁垒在品种知识产权、全球统一分选标准、成熟品牌营销、全球冷链网络,主打黄心高端鲜果,占据国内高端商超、进口生鲜渠道,品牌溢价能力最强,但其成本高、供给有限,市场份额增长放缓。
第二梯队:国内区域公用品牌+头部渠道品牌。陕西周至、眉县,四川蒲江等区域公用品牌拥有产地资源优势,在大众市场认知度高;百果园等生鲜渠道品牌向上游延伸,自建标准化基地、分选中心,依托线下门店和线上流量,打造自有猕猴桃品牌,打通从果园到终端的链路,是本土品牌追赶国际品牌的主力。
第三梯队:中小合作社、种植大户、散户。数量庞大,单块果园规模小,标准化程度低,大多无品牌,以统货卖给中间商,议价能力最弱,利润容易被流通环节挤压,在行业品质升级过程中将持续出清。
第四梯队:深加工企业。以采购次果、残次果华体绘为主,生产果干、果汁、提取物,对冲鲜果行情波动,对上游鲜果起到价格托底作用,但产品同质化严重,技术壁垒偏低。
陕西:全国最大绿心产区,产量规模第一,基础设施完善,供应链成熟;短板是品种同质化,翠香、徐香集中上市,短期供给压力大。四川:国内红心猕猴桃核心产区,错峰上市优势明显,单品溢价能力更强,但种植管理难度更高,病害风险高于绿心品种。云南、贵州:新兴高地,海拔高、光照条件优越,适合培育早熟品种,但配套冷链、分选设施不足,规模化成本偏高。
行业核心壁垒不再是土地与种植技术,而是品种知识产权、标准化管理体系、产地冷链仓储能力、品牌信任。过去国内大量品种存在知识产权保护薄弱的问题,新品种一旦市场验证,很快出现无序扩种,红利快速消散。未来五年,品种专利保护力度加强,拥有自主知识产权新品种的企业将获得长期溢价。
流通环节博弈持续加剧。传统中间商层层分销模式利润被压缩,产地仓、预冷分选中心、产地直发模式替代传统批发渠道。具备产地仓配一体化能力的企业,能够降低损耗、稳定果品成熟度,在竞争中占据优势。
据中研普华产业研究院的《2026-2030年中国猕猴桃行业市场发展状况及投资前景分析预测报告》分析
种苗是产业源头,老果园更新周期带动脱毒苗需求爆发。传统苗木存在病毒携带,导致树势衰退、品质逐年下滑。具备品种自主知识产权、脱毒育苗技术的企业,将迎来稳定订单。同时,果园托管、高接换种、智慧农业配套(滴灌、避雨棚、环境监测设备)具备投资价值,轻资产果园托管模式,不直接持有土地,输出技术标准,风险更低。
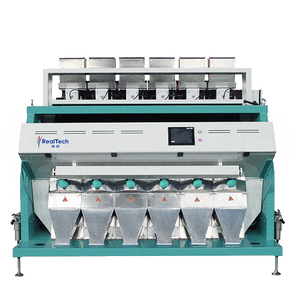
猕猴桃属于呼吸跃变型水果,采后处理直接决定货架期与商品率。国内大量产区缺少标准化分选线,依靠人工分级,误差大、损耗高。智能光电分选设备可以自动识别果重、糖度、瑕疵、成熟度,提升优果率。产地预冷、气调冷库是核心短板,鲜果损耗率可由25%-30%降至10%以内,具备稳定现金流。产地仓项目适合产业资本布局,服务周边多个果园,摊薄固定资产投入。
残次果、小果无法进入鲜果市场,却是深加工原料。猕猴桃多酚、蛋白酶、维C提取物,可用于膳食补充剂、护肤品、食品添加剂,毛利率显著高于鲜果销售。该赛道的核心看点在于把次果资源化,平滑鲜果周期波动,但是需要配套研发、食品生产资质,前期投入较高,适合有生物提取技术背景的企业。果汁、果干等普通深加工赛道同质化严重,谨慎投资。
本土品牌长期短板在于品牌叙事和稳定品控。依托核心产区打造细分品种品牌,聚焦精品礼盒、即食猕猴桃,建立稳定供应链,可获得品牌溢价。跨境电商方向,面向东南亚、中亚出口国产鲜果,海外市场需求稳定,但是需要做好出口备案、海外冷链布局。
第一,自然气候风险。猕猴桃对霜冻、高温干旱、强降雨高度敏感,极端天气会造成减产、品质下滑,保险覆盖不足,是种植端最大风险。第二,品种与市场周期风险。新品种推广存在试错成本,一旦大面积扩种,容易重演价格下跌;散户无序扩种会冲击精品果价格体系。第三,知识产权风险。新品种侵权纠纷多发,无授权种植会面临处罚。第四,流通风险。冷链不足导致损耗高,鲜果保鲜周期短,库存管理难度大。
2026-2030年猕猴桃产业投资应当避开重资产大规模果园收购,优先布局产业链中间环节:种苗繁育、采后分选预冷、产地仓储。鲜果品牌投资需要绑定稳定标准化基地,坚持小批量精品路线,避免盲目扩产。深加工赛道优先选择高附加值活性提取,避开普通果干果汁红海。长期看,行业的核心价值是“品种+标准+供应链”三位一体,单一环节投资很难穿越周期。资本需要放弃短期暴利预期,产业红利释放是渐进式过程,具备长期产业运营能力的主体,才能持续获取收益。
欲获取更多行业市场数据及报告专业解析,可以点击查看中研普华产业研究院的《2026-2030年中国猕猴桃行业市场发展状况及投资前景分析预测报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参